11月4日第二场讲座,东方财富证券投教讲师夏盼以“假如你要买一件衣服或一台手机,会不会货比三家”的设问开场,引导同学们思考:投资一家上市公司,更要先“读懂”它。这堂《走近上市公司,拆解财报密码》讲座,为金融数学、互联网金融专业的同学们系统拆解了上市公司最重要的信息披露文件——财务报告。
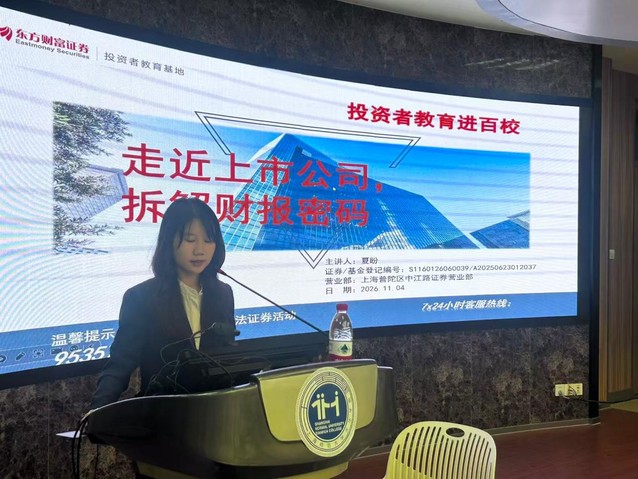
(夏盼老师做讲座)
夏盼老师首先介绍财务报告的构成:审计报告与财务报表及附注。审计意见作为反映公司财务可信度的第三方独立意见,与公司上市地位直接相关,非标意见可能触发退市风险;资产负债表、利润表、现金流量表三大报表,分别回答“家底如何”“经营成果如何”“造血能力如何”三个关键问题,所有者权益变动表与报表附注则提供补充信息。她用“买衣服要比款式、性能、价格”的日常经验作类比,说明读财报就是把“感觉”变成“证据”的过程。
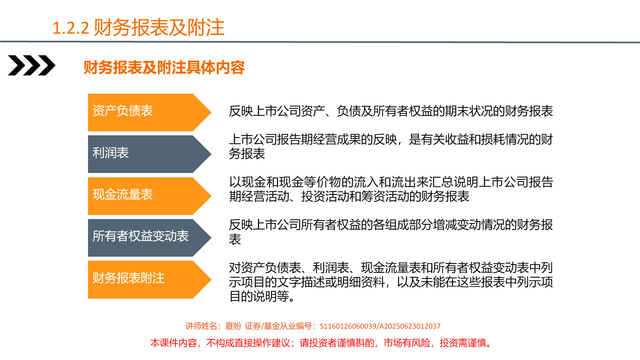
(财务报表及附注体系)
在报表细节部分,她逐一讲解阅读要点:资产负债表要看资产结构与负债期限是否匹配,关注应收账款、存货等关键科目的异常变化;利润表要区分主营业务收入与其他收益,警惕“增收不增利”;现金流量表要重点看经营活动净现金流是否为正、是否与净利润相互印证。她还提醒,报表附注往往藏着关键信息,会计政策变更、关联交易、或有负债都可能在附注中露出端倪。
在财务指标分析部分,夏盼老师讲解了四大类指标:偿债能力(流动比率、速动比率、资产负债率等)、营运能力(应收账款周转率、存货周转率、总资产周转率)、盈利能力(销售毛利率、销售净利率、净资产收益率等)与发展能力(销售增长率、资本积累率、总资产增长率等)。她特别指出,净资产收益率是综合性最强的指标,可分解为净利率、总资产周转率与权益乘数的乘积,从而定位企业盈利的来源;同时提醒财务指标分析存在局限性,要“根据企业选指标、严把指标运算关”,注意口径一致与人为差错。
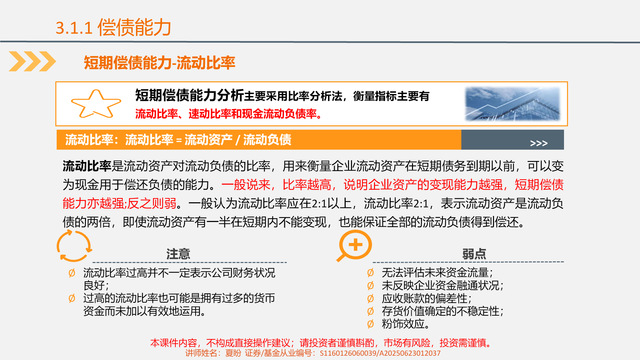
(短期偿债能力指标)
这场讲座对两个专业的学生具有方法论意义。对金融数学专业而言,财报是量化研究最基础的数据源:因子构建、财务造假识别、信用风险建模,都离不开对报表科目与指标口径的准确理解;把会计语言“翻译”成数理语言,正是金融数学的优势所在。对互联网金融专业而言,财报思维同样重要:无论是做信贷风控中的企业经营分析,还是做产品中的公司画像与内容解读,都需要判断一家企业的真实经营质量。讲座还提示学生,数据分析不能只依赖现成指标,要回到原始报表验证结论。
讲座中的有奖互动问答环节,围绕“年度财务报告是否需要审计”“财务指标包括哪几类”等问题展开,同学们争先举手抢答,在轻松的氛围中巩固了知识。这场讲座也为学院财务报表分析、公司金融等课程的教学提供了鲜活的行业视角。
文|蔡陆伊 谢富生 图|谢富生 供稿|商学院