11月4日第三场讲座,东方财富证券投教讲师朱海波带来一堂面向“零基础”的财富管理通识课,金融数学、互联网金融专业的同学们在“目标—流程—客户—产品”的框架中,重新理解了“财富管理”这四个字。
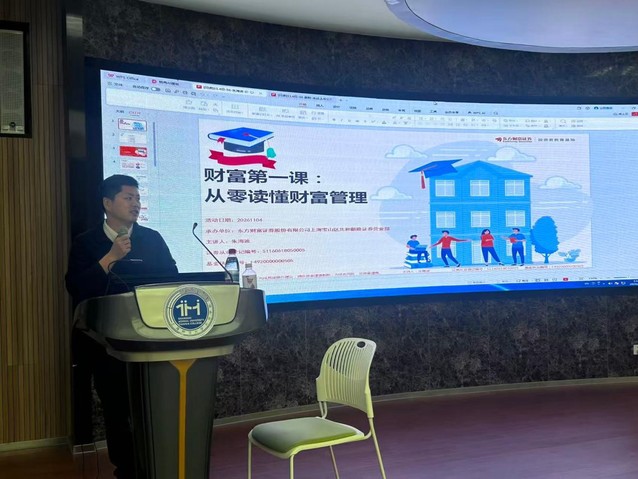
(朱海波老师做财富第一课讲座)
“财富管理不是卖产品。”朱海波老师开宗明义:财富管理是以客户为中心,围绕其全生命周期的收、支、储、投、保、传,提供的顾问式综合金融服务。判断一家机构是不是真做财富管理,就看它先问“你的目标”,还是先推“我的产品”。他结合存款利率进入“1%时代”的宏观背景与居民财富配置需求的变化,说明财富管理从“卖产品”转向“做规划”的必然性,并用王女士的案例说明:财富管理最主流的客群并不是高净值人群,而是有房贷、有孩子、有长期目标的普通家庭。
围绕“真实的服务流程”,他呈现了一个七步闭环:获客触达、建立信任与KYC、需求与风险测评、资产配置建议、产品筛选与适当性匹配、交易执行与留痕、投后陪伴与再平衡。他强调,方案设计与持续陪伴占了服务时间近一半,服务不是一锤子买卖,而是一个不断积累信任的循环;第七步做得好,老客户带来新客户,流程又回到第一步。
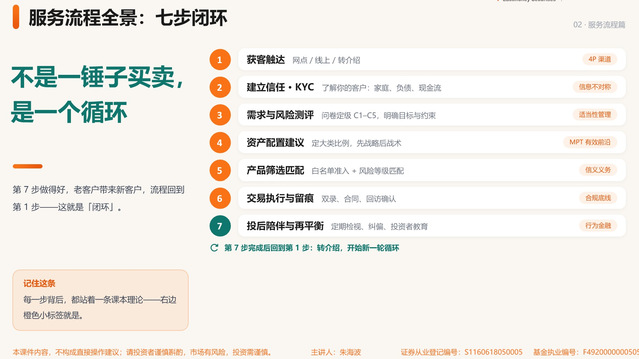
(财富管理服务七步闭环)
在客户分层部分,他以“20%的高价值客户贡献80%的利润”解释分层的本质是资源匹配而非歧视,并区分大众、富裕、高净值、超高净值各层级的服务打法:大众客户靠App与智能投顾实现自助服务,高净值客户靠一对一顾问与定制配置,超高净值客户则进入家族办公室与家族信托的语境。在产品逻辑部分,他把产品拆为收益来源、风险、费用三层结构,强调“先看风险、再看收益”,教同学们拿起一款产品先看风险等级R1—R5、底层资产、期限与费率,并重申适当性管理的两条红线。
这场讲座对两个专业具有鲜明的“专业接口”意义。财富管理是金融数学最典型的应用场景之一:现代投资组合理论、风险平价、有效前沿、再平衡规则,都是课堂上的模型,而KYC、风险测评、适当性匹配则是模型落地前的约束条件;学生由此理解,资产配置不是求“单一最优”,而是在客户约束下求“组合满意”。对互联网金融专业而言,智能投顾、基金筛选、客户画像与标签体系、App自助服务,正是财富管理数字化的主战场;讲座中的分层框架与七步流程,为产品设计提供了业务蓝图。
(朱海波老师答疑解惑)
讲座的金句同样值得记住:“凡是'保本'与'高收益'同时出现,必有谎言——没有例外。”这句风险提示既是对投资者的保护,也是对未来从业者的职业告诫。作为金融专业的学生,既要会用模型,也要守住伦理;既要懂产品,也要懂人。这堂课把“以客户为中心”从口号变成了可执行的流程,为同学们理解财富管理行业、规划相关岗位方向打下了认知基础。
文|蔡陆伊 谢富生 图|谢富生 供稿|商学院