为深入推进科研团队建设,促进教师间的学术交流与协同创新,2026年11月10日,上海师范大学天华学院商学院数字金融与智能量化科研团队举行了首次学术活动。该团队由商学院10位教师组成,聚焦数字金融与智能量化领域的前沿问题,旨在凝聚研究方向、培育高水平科研成果。本次活动由金融数学专业钟羽佳老师担任主讲,团队成员全程参与并展开热烈研讨。
活动伊始,钟羽佳老师以其在研课题《信息不对称背景下的贷款研究》为切入点,进行了系统而深入的研究方向分享。钟老师首先阐明了课题的研究动机与现实背景:在信贷市场中,借款人与贷款人之间的信息不对称长期存在,由此引发的逆向选择与道德风险问题,直接影响着信贷资源配置的效率与金融体系的稳健性。随后,她介绍了课题的研究设计与推进情况,包括如何刻画信息不对称程度、如何构建评价指标体系,以及拟采用的实证分析框架与技术路线。
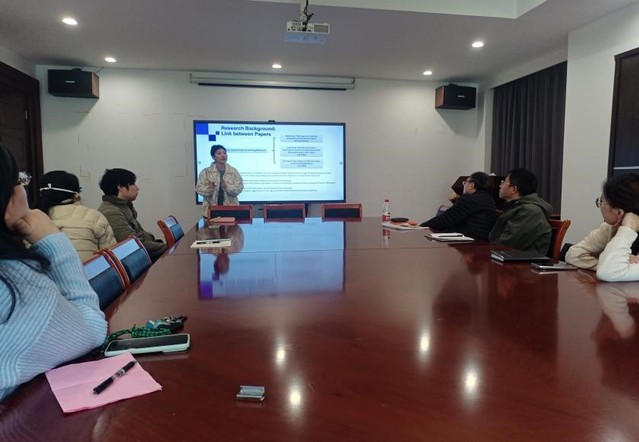
(钟羽佳老师课题分享)
分享结束后,与会教师围绕课题展开了深入研讨,现场学术氛围浓厚。
李巍院长首先对该方向给予肯定,认为该课题紧扣金融数字化转型的时代脉搏,具有较强的问题意识和现实针对性。围绕研究的进一步深化,李院长提出了富有启发性的建议:可考虑将中国贷款路径的研究融入课题之中。他指出,我国信贷市场具有鲜明的制度特征与结构特点,从以银行为主导的间接融资体系,到近年来数字信贷、普惠金融的快速发展,中国的贷款实践走出了一条与西方成熟市场有所不同的演化路径。将这一中国路径纳入分析框架,既能使研究扎根中国本土情境、回应中国金融改革中的真问题,也有助于在通用理论模型的基础上提炼具有中国特色的信贷机制解释,进一步提升课题的理论贡献度与政策参考价值。
王春子老师则从统计学角度对课题的变量选择与后续方法问题进行了细致探讨。她指出,信息不对称是一个难以直接观测的潜变量,在实证操作中需要通过代理变量加以刻画,而代理变量的选取直接关系到研究结论的可靠性与可信度。她建议在变量筛选环节充分借鉴统计学的系统方法,避免变量冗余与遗漏偏误;同时提醒团队关注样本选择偏差与内生性问题。
周萌老师聚焦于课题的模型构建,就研究是否可以采用机器学习的模式提出了探讨。他认为,传统计量模型在解释变量间关系方面具有优势,但面对高维、非线性的信贷数据,机器学习方法展现出独特的适用潜力。例如,可利用随机森林等算法捕捉借款人特征与违约风险之间的复杂关联,借助聚类分析实现对借款主体的精细化画像与分组,从而更精准地识别信息不对称的程度与来源。他同时建议,可将机器学习的预测能力与计量模型的经济解释力相结合,构建预测和解释双轮驱动的混合研究框架,使课题在方法上更具前沿性与竞争力。
(团队教师围绕课题展开深入研讨)
三位教师的发言引发了团队成员的广泛共鸣,大家围绕研究方向凝练、数据获取路径、方法融合创新等话题各抒己见、相互启发。
本次首次学术活动的成功举办,标志着数字金融与智能量化科研团队建设正式拉开帷幕。活动通过思想的碰撞为在研课题的深化提供了多维度的改进思路,充分体现了团队以研促教、协同攻关的建设初衷。
未来,团队将继续以定期学术活动为载体,围绕数字金融与智能量化领域的重要议题持续深耕,努力产出更多高质量的研究成果,为学院科研水平提升和金融数学等专业建设注入新的动能。
文|钟羽佳 图|谢富生 程成 供稿|商学院