为拓宽金融数学专业学生的行业视野,深化对资本市场前沿理论与实践的理解,2026年11月9日,一场以“股市和资本市场的发展”为主题的量化投资专题讲座在日阶101成功举办。本次讲座特邀鹿长余教授主讲,2026级金融数学专业全体新生齐聚一堂,共同聆听这场兼具学术深度与实战指导意义的金融盛宴。
讲座伊始,鹿长余教授以“量化投资的兴起、逻辑与实战”为主线,为同学们系统梳理了量化投资的发展脉络。他从量化投资的概念与特点切入,详细阐述了量化投资“数理与经验结合、品种与策略结合、速度与容量结合”的核心特征,并强调其赢利模式可规律化复制以及严守投资纪律的关键属性。
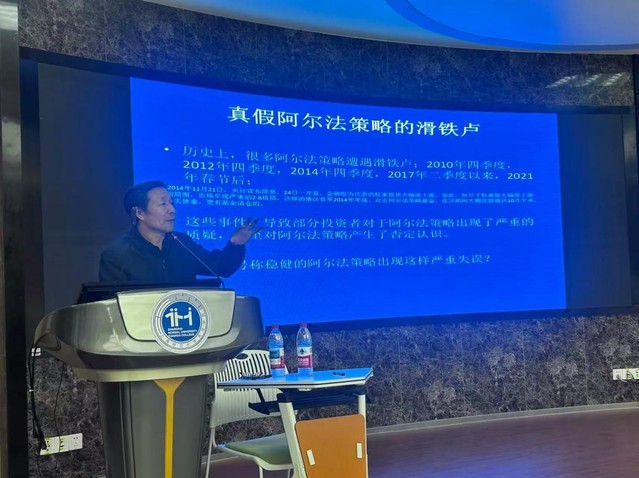
(鹿长余教授做讲座)
随后,鹿教授生动讲述了量化投资的楷模——詹姆斯·西蒙斯的传奇经历。从世界级数学家到“最赚钱基金经理”,西蒙斯创办的文艺复兴科技公司凭借数学模型与自动化交易,创造了年均回报率惊人的业界神话。鹿教授指出,西蒙斯的“壁虎式定量投资”以及团队中汇聚大量数学与自然科学博士的架构,深刻揭示了数据驱动在现代投资中的巨大力量,这极大启发了在座金融数学专业学子对自身专业价值的思考。
针对外界对量化投资的质疑,鹿教授给出了掷地有声的回应。他指出,量化投资的依据是投资回报的数学期望为正,追求大概率事件;而市场之所以有规律,根本在于“不变的人性”。从1980年黄金泡沫到2000年纳斯达克泡沫,贪婪与恐惧周而复始,这正是量化模型能够跨越历史周期有效的哲学基础。他强调,把前人的经验量化、程序化,用数学模型替代主观判断,能够有效克服情绪波动,实现更理性的决策。
在策略体系与实战环节,鹿教授为同学们展示了涵盖选股、统计套利、算法交易与择时的量化策略全景图。他深入剖析了当前A股市场主流的量化对冲策略,包括股票与股票之间的对冲以及股票与期指之间的期现对冲。同时,鹿教授回顾了2014年底等历史时期“真假阿尔法策略的滑铁卢”事件,深刻警示同学们:即便是号称稳健的量化策略,在风格突然切换、因子短期失效时也会面临严峻考验。“敬畏风险是量化的必修课,风险管理永远优先于收益追逐。”鹿教授语重心长地说。
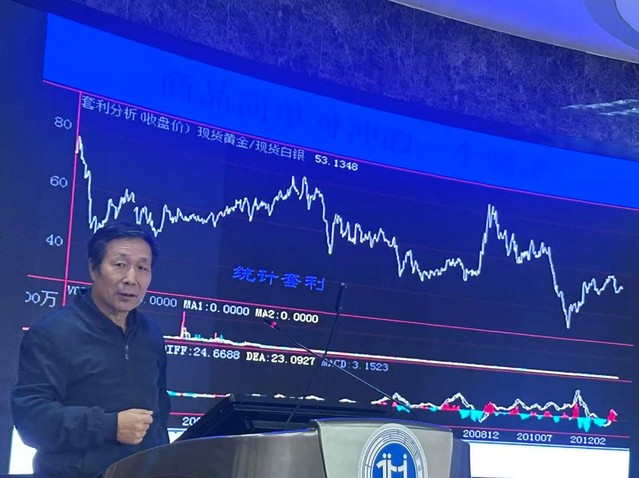
(统计套利案例讲解)
讲座最后,鹿长余教授将视角落脚于宏观经济发展与时代使命。党的二十大报告明确提出建设现代化产业体系,坚持把发展经济的着力点放在实体经济上。结合Wind数据,鹿教授向同学们展示了中国资本市场体量的跨越式增长——截至2026年10月,年内A股IPO和再融资、交易所债券融资合计近10万亿元,上市公司数量十余年间实现翻倍。他指出,随着美国等成熟市场程序化交易占比达到70%,世界资本市场已全面进入算法时代。在这样的新征程下,国家迫切需要懂产业、精数理的复合型金融人才,青年学子正是建设金融强国、服务实体经济高质量发展的核心后备力量。
本次讲座内容宏大、逻辑严密,既有对前沿技术的深度剖析,也有对历史教训的冷静复盘,更有对时代发展的大局洞察。通过鹿教授的精彩讲授,2026级金融数学专业新生不仅对量化投资“把投资变成科学”的本质有了清晰认知,更明确了未来的努力方向。同学们纷纷表示,将以此次讲座为契机,扎实打好数学与计算机基础,构建复合型知识结构,努力成为适应资本市场新发展的高素质金融人才。
文|丁益佳 谢富生 图|谢富生 供稿|商学院